El Premio Nobel de Economía 2026 otorgado a Robert E. Hall y Michael Woodford deja al descubierto una paradoja para la Argentina: mientras el pensamiento económico que guía a los bancos centrales de los países desarrollados abandonó hace décadas el monetarismo tradicional, el gobierno libertario continúa aferrado al control monetario, el ajuste del gasto y el enfriamiento deliberado de la demanda. El aporte de Woodford resulta especialmente pertinente para la discusión argentina. Su teoría coloca a la tasa de interés, y no a la cantidad física de dinero, en el centro de la política monetaria y, en situaciones recesivas determinadas, admite una expansión importante del gasto público. Exactamente lo contrario de una política que, al combatir una demanda que ya está debilitada, corre el riesgo de profundizar la estanflación.
Paso de largo en el debate público y publicado la irónica conexión implícita entre el reciente Nobel de Economía y la política económica puesta en práctica por los libertarios, que —objetivamente— tiene un único rumbo: la estanflación. Así de contraproducente e infectiva resulta.
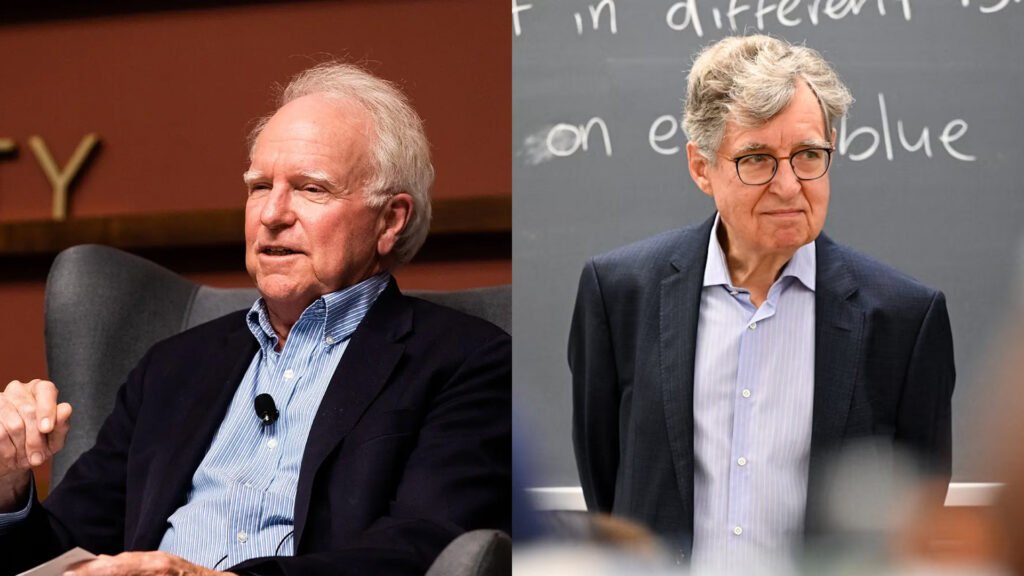
El comité que selecciona a los merecedores del Premio Sveriges Riksbank en Ciencias Económicas en Memoria de Alfred Nobel en 2026 decidió que iría a las manos de los economistas norteamericanos Robert E. Hall y Michael Woodford.
El comité del Sveriges Riksbank destacó que las investigaciones de Woodford y Hall dieron curso a “un cambio de paradigma en la política de estabilización”, utilizado ahora por los bancos centrales y los ministerios de Finanzas de todo el mundo.
En criollo, el “cambio de paradigma en la política de estabilización” es una rotunda vuelta de página, un destemplado adiós revestido de enfoque teórico a la doctrina monetarista que articula el comportamiento del oficialismo cárdeno.
Por sus implicancias macroeconómicas de cara a la coyuntura argentina, conviene concentrarse en la óptica de Woodford, dado que Hall es más afín a la microeconomía.
Favor perdido
En rigor de verdad, lo que clarifica aún más el Nobel 2026 de Economía es el resultado de un debate conceptual entre dos corrientes muy conservadoras, en el que el monetarismo ha perdido cualquier favor entre los que mandan en los países desarrollados. Y no es de ahora. Hace poco más de cuatro décadas que así viene la mano.
Las fuerzas de la reacción argentina, que se proclaman cosmopolitas, no se han dado por enteradas y el sentido común que articula su comportamiento chorrea por todos lados el más rancio monetarismo. Curioso y cerrado aislacionismo en materia de enfoque económico.
El monetarismo es una antigualla demodé que la clase dirigente de las naciones desarrolladas considera que está asentada en una falsa escuadra: la creencia de que la cantidad de dinero es controlable.
En cambio, para los libertarios es el Santo Grial.
Woodford
Luego de las décadas de la llamada “Gran Moderación” en los países centrales —desde fines de los ’80 hasta estos días, crisis dot com y subprime incluidas—, en las que China, la demografía y otras yerbas sosegaron la inflación, y ante la posible vuelta de la inflación —tras el desbarajuste en los costos por el COVID y las sacudidas de los aranceles y despelotes geopolíticos de Trump—, confían para hacerle frente en recetas tipo Woodford.
Woodford, en su voluminoso ensayo de 2003, Interés y precios: fundamentos de una teoría de la política monetaria, sostiene que los bancos centrales, de la única manera que pueden y deben controlar la inflación y estabilizar la economía, es recurriendo a la tasa de interés nominal, en lugar de controlar la oferta o cantidad física de dinero, cosa que, además de no poder hacerse, es ineficaz.
Woodford basa su esquema en las ideas del economista sueco Knut Wicksell para explicar cómo se transmite la política monetaria. Wicksell —que, de paso, cabe señalar para pintar al personaje, en materia demográfica era un neomaltusiano intenso— publicó ese marco conceptual ni bien despuntó el siglo XX.
El análisis de Wicksell que recreó Woodford se articula a partir de definir dos tipos de tasa de interés: la “natural” y la “nominal”. La tasa natural de interés es la tasa de interés real de equilibrio que existiría en la economía si todos los precios y salarios fueran completamente flexibles. La tasa nominal de interés es el instrumento que fija directamente el Banco Central.
Entonces, para frenar un proceso inflacionario o revertir un proceso deflacionario, o sea, lograr la estabilidad de precios, el Banco Central debe mostrar su aptitud mediante el ajuste de la tasa nominal en respuesta a las fluctuaciones macroeconómicas, buscando cerrar la brecha entre la tasa de interés real del mercado y la tasa natural. Si sube la inflación, según este enfoque la tasa natural está por encima de la nominal y el Banco Central debe subir esta última para calmar los ánimos. Y la misma asimetría, pero en sentido contrario, ocurre con la deflación.
Marcadas diferencias
Para Milton Friedman —el padre putativo del fósil monetarismo—, el dinero es un objeto físico o digital con una velocidad de circulación relativamente estable. Si el Banco Central imprime más de lo que la economía demanda para producir, el valor del dinero cae: inflación.
Para Woodford, el dinero es principalmente una unidad de cuenta, como el kilo o el litro. Su teoría demuestra que, aunque el dinero físico desapareciera por completo debido a las tarjetas y transferencias —una economía puramente electrónica—, el Banco Central seguiría teniendo el control total de la inflación fijando la tasa de interés a la cual los bancos se prestan entre sí.
La Reserva Federal (Fed) de los Estados Unidos, bajo Paul Volcker, aplicó el monetarismo estricto a partir de octubre de 1979 para frenar la gran inflación. Si bien logró bajarla, para 1982 la Fed comenzó a archivar la estrategia, un proceso que se consolidó globalmente en la década de 1990 con el nacimiento del Banco Central Europeo (BCE) y la adopción universal de las metas de inflación. En lugar de escudriñar la cantidad de billetes, los bancos centrales empezaron a centrarse en el objetivo buscado —aplacar la inflación— usando como instrumento de política la tasa de interés a corto plazo.
Bajo la receta de Friedman, el Banco Central debía mantener fijo el crecimiento del dinero y dejar que la tasa de interés flotara libremente. Eso hizo, o mejor dicho intentó hacer, Paul Volcker al frente de la Fed a fines de los ’70 para domar una inflación creciente en la que tallaban los shocks petroleros.
La Fed intentó fijar una tasa de crecimiento para la cantidad de dinero mediante un acotado rango de variación. La tasa de desempleo norteamericana, producto de esa política, trepó por encima del 10 por ciento en 1982. En esos años, el keynesiano accidental de Ronald Reagan hizo correr los más grandes déficits fiscales para que no se pudriera el rancho.
En medio de este encantador escenario, la regla de fijar el crecimiento de la cantidad de dinero generó que la tasa de interés de referencia se saliera de cuadro y fluctuara entre el 9 y el 20 por ciento anual. La volatilidad dejó el tendal recesivo, sacudió feo los mercados financieros del centro y las deudas externas de la periferia precipitaron su crisis.
El despelote político que acompañó este proceso convenció a todo el mundo —menos a los argentinos, por lo visto— de que la incontrolable cantidad de dinero era un mito peligrosísimo y que era mejor emprenderla con la tasa de interés. Tiempo después, el ala del análisis económico expresada por Woodford le proporcionó la argamasa intelectual que justifica esta decisión política, ajena al monetarismo.
Dado que los dólares que la Fed “vende” son dólares primarios, creados ex nihilo, puede, por lo tanto, aumentar la oferta de esa moneda sin, por otro lado, agravar la sed por el aumento de las tasas de interés. Esto es lo que la Fed finalmente hizo en aquellos años. Después de haberse demorado durante mucho tiempo, dejando transpirar aquí y allá un cierto agnosticismo sobre la misma magnitud de la cantidad de dinero, finalmente dejó a un lado la ilusa pretensión de controlar la masa monetaria y demolió sucesivamente todos los techos que se había autoimpuesto.
Mientras tanto, su presidente de entonces, Paul Volcker, monetarista de lo más intransigente, fue más lejos que el propio Keynes explicando, calmo, que después de todo la recuperación económica no era, como se pensaba anteriormente, incompatible con una disminución de la tasa de inflación, en vista del potencial del reservorio de capacidad instalada no utilizada dentro de las empresas y la baja de los costos unitarios consecutiva a su utilización.
Luego, de matiz en matiz, el discurso sobre la inflación se debilitó de manera imperceptible. El riesgo de una desaceleración del crecimiento se fue afirmando como el maldito escenario a evitar. Y un día de finales de 1985 la Fed pegó el salto. Hasta entonces eran rumores, ecos, conversaciones de radio pasillo. Esa vez, por mayoría absoluta de su directorio, decidió que el objetivo de un crecimiento conveniente primaba, en las condiciones de ese momento, sobre la lucha contra la inflación.
En la monetarista Argentina de entonces y ahora, ni cinco de pelota. Por estos pagos, la inmunización a la realidad fue y es completa.
¿Neokeynesiano?
Sería misterioso que al enfoque de Woodford se lo llame “neokeynesiano”, dado que se basa en un economista sueco pre-Keynes y al que el inglés le recusó su hipótesis sobre la tasa “natural” de interés en la Teoría General de 1936, si no fuera porque su análisis macroeconómico se basa en la teoría del multiplicador.
Aumentar en 100 pesos el gasto público finalmente repercute en un crecimiento de 400 pesos en el ingreso nacional, porque pone a girar la rueda de la actividad económica. En ese caso, el hipotético multiplicador es 4.
Para el oficialismo libertario, siguiendo a pie juntillas a Friedrich Hayek y la Escuela Austríaca de Economía, el concepto del multiplicador keynesiano es un mito teórico peligroso. Para este colectivo reaccionario extremo, el postulado de que el gobierno puede multiplicar la riqueza simplemente gastando dinero es una ilusión matemática que ignora cómo funciona realmente la estructura del capital y los precios en el mercado. Para gastar 100 en un lado hay que sacarlo de otro, proclaman. Afirman que no puede haber ninguna autonomía del gasto.
Woodford, en un paper de 2010, sostiene que la política de tasas cero —muy en boga entonces por la crisis subprime— es efectiva pero, a la par, hay que aumentar el gasto público, explicando en ese trabajo “los factores clave que determinan la eficacia del gasto público como medio para aumentar la producción y el empleo en los modelos neokeynesianos”.
El flamante Nobel de Economía observa que “el multiplicador puede ser considerablemente menor a 1 si la autoridad monetaria aumenta las tasas de interés reales en respuesta a los incrementos de la inflación o la actividad real derivados del estímulo fiscal”.
En cambio, entiende Woodford que un “multiplicador elevado es especialmente plausible cuando la política monetaria está limitada por el límite inferior cero de los tipos de interés nominales”. En ese caso, la expansión del gasto público puede cubrir, al menos parcialmente, la brecha de producción derivada de la incapacidad del Banco Central para reducir todavía más las tasas.
Woodford advierte, sin embargo, que ni el aumento del gasto público ni el de los impuestos necesarios para financiarlo deberían mantenerse más allá del período durante el cual la política monetaria se encuentra limitada por ese piso de las tasas.
Para Woodford, “no solo existe un gran efecto sobre la producción de un aumento del gasto público en circunstancias similares a las de una depresión”, sino que también puede aumentar el bienestar. Frente a una perturbación suficientemente persistente, sostiene, puede justificarse “un aumento bastante agresivo del gasto público”, incluso teniendo en cuenta las mayores distorsiones fiscales necesarias para financiarlo.
Las barbas en remojo
Difícil, si no imposible, que el gobierno cárdeno ponga sus barbas en remojo por la estanflación en curso. Parte sustancial de los rasgos de irracionalidad del colectivo libertario está centrada en cercenar el gasto público y sobrepasan largamente la coyuntura.
Las perspectivas demográficas ilustran adecuadamente esa situación. El proceso de envejecimiento y declinación poblacional que venimos atravesando requiere mecánicamente un mayor gasto, especialmente dados los costos de la atención médica. También un mayor gasto en jubilaciones, parcialmente compensado por el menor gasto en la base de la pirámide poblacional. Ya ahora están sobrando jardines de infantes y escuelas primarias y secundarias porque simplemente no hay tantos críos y adolescentes. Recortar gastos e impuestos en estas circunstancias de corto y largo plazo es una ensoñación muy peligrosa. Un capricho absolutamente irracional.
A todo esto, no hay que perder de vista que el impulso al crecimiento lo da la demanda, cosa que los libertarios hoy en la Argentina están frenando, con la intención de que retroceda. Como abrevan de la fuente de la sabiduría convencional, suponen que el aumento de la tasa de interés aplaca la inversión. Entonces tratan de subsidiar la tasa de interés de los préstamos para que la inversión no se estanque.
Esos subsidios son la medida del fracaso porque siempre se los embolsan las dos o tres empresas líderes de cada mercado. Para el resto, bien gracias. ¡Ah! Y reactivar, no reactivan nada, por el enfriamiento deliberado de la demanda.
En una situación donde no hay absolutamente excedente sino más bien falta de demanda —como lo indica el sufijo “estanflación”—, combatir los factores-demanda imaginarios conduce a efectos reales desastrosos sobre los costos y finalmente sobre los precios.
Pero ¿por qué los libertarios insisten con un expediente de política económica que ha demostrado con creces su capacidad de fracasar? Porque abrevan también aquí de la sabiduría convencional neoclásica.
Lo que les impide ver esos efectos “perversos” de las medidas deflacionistas es la creencia de tener a disposición una ambivalencia positiva: si la austeridad no hace bajar los precios por la compresión de la demanda, los hará bajar por la disminución del volumen de la producción y, por lo tanto, de los costos de cada bien o servicio producido.
Bajo estas condiciones, está claro que a los libertarios les asistiría la razón. Cuanto más fuertes sean las ventas, más importantes serán las cantidades de factores demandados y comprados por los empresarios; en consecuencia, en el margen, más baja su calidad y más altos sus precios. Y viceversa.
Pero en la realidad las cosas no suceden de esta manera. Los medios de producción pueden ser divisibles y móviles antes de su adquisición; una vez que una parte de ellos es comprada —notablemente el capital fijo— e incorporada en una empresa, queda inmovilizada. Su costo financiero entonces es indivisible e independiente de su puesta en marcha.
Si se agrega a esto la proporción creciente, en las economías modernas, de estructuras administrativas y gerenciales más o menos inamovibles y la rigidez de algunos otros gastos, se obtiene un punto muerto tan elevado que la mínima caída de la producción provoca un agravamiento importante de los costos unitarios. La inversa es cierta, tanto como lo enunciara Paul Volcker hace cuatro décadas.
El resultado real es que la austeridad —enfriada aún más por la irracional apertura— empuja los costos para arriba y la malaria reinante impide subir lo necesario los precios para cubrir esos costos y sumarles el margen que permita seguir adelante con el nivel de producción acostumbrado.
Entonces, cuando los resultados son contrarios a los anticipos, es decir, cuando la estanflación se agrava en lugar de calmarse, hay tres reacciones posibles: darse cuenta del carácter inadecuado de esta política y frenarla; concluir que las restricciones aplicadas hasta el momento no han sido lo suficientemente drásticas y reforzarlas; y, ¡ah!, las excusas ridículas del Toto Caputo.
Por todo tipo de razones, esencialmente articuladas en torno a la credibilidad política, los libertarios prefieren ampliamente la segunda opción. Comportamiento usual en los grupos políticos de cualquier signo ante este tipo de escenarios.
Mientras la falta de crecimiento para los libertarios se debe a que los costos no han bajado lo suficiente —lo que causa “inflación”—, las medidas deflacionistas se convierten en algo así como un proceso que se autojustifica produciendo la situación misma que las vuelve necesarias.
Bajo estas circunstancias, resulta algo extravagante presumir que el “ala política” va a imponer una expansión del gasto acicateada por sus necesidades electorales. Tan singular como suponer que los funcionarios más encumbrados del área económica tienen otro destino diferente al de los pañuelos descartables. O que los empresarios propongan algo diferente al tedioso sambenito de “bajar los costos”.
Tal como viene la mano, la salida de la estanflación depende del reemplazo. Siempre que haya uno en esta Argentina que no resigna su vetusto monetarismo, que resiste la prueba del ataque conspirativo de premios Nobel cuyo sesgo conservador derechoso no le va a la saga al de los cárdenos, aunque resulten ser bastante más sensatos.