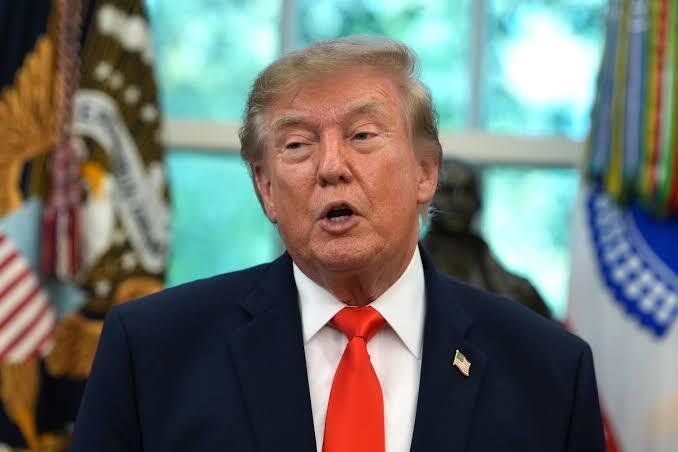
Los demócratas aparecen con posibilidades de recuperar la Cámara de Representantes, mientras el Senado permanece abierto. Pero detrás de la elección asoma otro riesgo: el enorme endeudamiento generado por la carrera de inversiones en inteligencia artificial. El resultado electoral no resolverá esas contradicciones. Puede, en cambio, abrir un período de enorme conflictividad política hasta la asunción del nuevo Congreso en enero. Si Trump sufre una derrota severa, sus reacciones podrían alcanzar la inmigración, la política de defensa, Irán, Israel, la regulación de la inteligencia artificial y la relación con el llamado deep state.
Cinco claves:
- Trump llega a la elección con 32 por ciento de aprobación y un creciente malestar económico entre sectores medios y populares.
- Los demócratas aparecen encaminados a recuperar la Cámara, mientras la disputa por el Senado sigue abierta.
- La inteligencia artificial ya explica una porción decisiva de la inversión estadounidense, pero su expansión depende crecientemente de deuda.
- Un estallido de la burbuja de la IA podría transmitir problemas entre tecnológicas, bancos, centros de datos y mercados financieros.
- Una fuerte derrota republicana puede abrir un período postelectoral de gran conflictividad protagonizado por Trump.
Los más beneficiados por las políticas MAGA de Trump han sido los segmentos de altos ingresos. Su combinación heterodoxa de aranceles, recortes de impuestos y deportaciones no logró revivir plenamente el corazón industrial de Estados Unidos ni la prosperidad de la clase media. Si bien la economía norteamericana ha estado creciendo con fuerza —3 por ciento en el tercer trimestre—, lo hizo a costa de elevar los costos diarios, particularmente los combustibles, guerra contra Irán mediante, y las tasas bancarias, que afectan a la mayoría de la población.
Algunas bajas impositivas trajeron cierto alivio, pero las mayores rebajas fueron para los más ricos, mientras simultáneamente la “motosierra” restringió el acceso a los cupones de alimentos y a Medicaid, castigando a los sectores de menores ingresos.
Parece repetirse un patrón semejante al registrado durante el auge del industrialismo en Gran Bretaña entre 1780 y 1840, cuando el PBI per cápita creció cerca del 46 por ciento, mientras los salarios obreros subieron apenas 12 por ciento y la participación del 1 por ciento más rico pasó del 25 al 35 por ciento del ingreso nacional.
La productividad de Estados Unidos creció 2,2 por ciento en 2025, casi el doble del promedio de la década anterior, mientras la porción del PBI destinada a salarios comenzó a bajar.
Las tasas hipotecarias treparon por encima del 7 por ciento, lo que ralentiza el mercado de viviendas. La represión a la inmigración está alimentando la escasez de mano de obra y afectando a varios sectores. Los nuevos empleos se concentran en la atención médica y la asistencia social, necesarios para atender la demanda de una población envejecida, mientras el auge de la inteligencia artificial y de los centros de datos creó unos 180.000 empleos en industrias vinculadas con la construcción.
En otros sectores, el empleo privado apenas se ha movido, particularmente en los sectores productivos, aunque la producción manufacturera haya aumentado por efecto de la incorporación de tecnología.
El conjunto de las políticas económicas de Trump está siendo muy discutido, incluso entre adherentes republicanos, como lo prueba su promesa de entregar 5.000 dólares a cada ciudadano si los republicanos retienen el control del Congreso.
La era de las ansiedades provoca que las lealtades políticas estén en crisis, siguiendo un camino semejante al registrado en Europa. Casi la mitad de los estadounidenses se identifica como independiente. El anterior voto hispano favorable a Trump se ha dispersado. Lo mismo ocurre con los jóvenes, ahora más inclinados hacia los demócratas. La percepción de corrupción también está convirtiéndose en un nuevo factor de influencia política. Por eso el índice de aprobación de Trump es de apenas 32 por ciento.
El Senado renueva 35 de sus 100 bancas y la Cámara de Representantes, la totalidad de sus 435 escaños. Las encuestas anticipan que los demócratas recuperarán el control de la Cámara, mientras la pulseada por el Senado todavía está indefinida. Las batallas decisivas serán Kansas, Iowa, Maine, Texas, Ohio, Alaska y Michigan.
La inteligencia artificial y la economía que viene
El principal impulso de la economía norteamericana es la inversión en inteligencia artificial, que ya representa casi el 4 por ciento de su PBI y llega al 6 por ciento si se suman chips, fábricas y energía. La IA constituye el mayor boom de infraestructura de la historia de Estados Unidos, con amplio margen por encima de la expansión de los ferrocarriles durante la década de 1870.
En 2025, las grandes tecnológicas financiaban las inversiones en centros de datos con fondos propios. Pero la aceleración de las inversiones, producto de la carrera contra China y de la competencia interna, las obligó a tomar deuda financiera. Una desaceleración de los ingresos corporativos podría terminar en incumplimientos.
El antecedente de los ferrocarriles de 1872, cuando estalló la burbuja ferroviaria y la economía norteamericana terminó sumergida en una depresión de una década, no es alentador. El temor a un estallido de la burbuja de la inteligencia artificial se ha intensificado drásticamente a nivel global. China tampoco está exenta.
Los retornos económicos capaces de pagar esas inversiones gigantescas se están haciendo esperar, por lo que los mercados financieros comienzan a ponerse nerviosos y reaccionan mal.
Las acciones de Alphabet sufrieron una histórica caída del 12,6 por ciento en un solo día y perdieron unos 500.000 millones de dólares de capitalización. El golpe fue particularmente fuerte porque el buscador Google, ahora sobreinvertido en planes de expansión vinculados con inteligencia artificial, representa la mitad de toda la facturación de la compañía.
Se recuerda que en enero de 2025 Nvidia, tras la irrupción de la inteligencia artificial china DeepSeek, llegó a perder una cifra similar.
Intel es el único fabricante de chips avanzados con el que cuenta Estados Unidos. Tanto Washington como Silicon Valley lo consideran una red de seguridad ante posibles conflictos capaces de cortar el suministro proveniente de las fábricas de TSMC en Taiwán. Sin embargo, Intel perdió unos 130.000 millones de dólares, alrededor del 30 por ciento de su cotización, por motivos vinculados con las inversiones del circuito de inteligencia artificial, pese a haber recibido subsidios directos de Trump y grandes contratos de Nvidia o Google.
CoreWeave es una empresa neocloud, dedicada a alquilar capacidad de centros de datos para modelos de IA. El precio de su bono emitido a cinco años cayó 16 por ciento desde julio.
El índice Nasdaq retrocedió 2,9 por ciento debido a las crecientes dudas sobre el costo y el tiempo necesario para amortizar los centros de datos. Las principales competidoras —Alphabet, Amazon, Microsoft y Meta— tomaron prestados 220.000 millones de dólares durante 2026. Oracle, que ofrece servicios en la nube, acumula 170.000 millones de dólares de deuda.
Los cinco grandes proveedores de servicios en la nube acumulan deudas por arrendamientos cercanas a los 250.000 millones de dólares. Mirando esos números enormes, hasta el robo a Binance de más de 6.000 millones de dólares, después de un ataque informático a su plataforma, parece insignificante.
A los inversores les preocupa cada vez más que las empresas ubicadas en el centro del auge de la inteligencia artificial no puedan generar los flujos de caja necesarios para hacer frente a sus enormes deudas. Todas están expuestas a problemas debido a sus interacciones e interdependencias y a la posibilidad de que un incumplimiento individual genere un efecto de encadenamiento.
Una amenaza es el aumento del costo financiero del endeudamiento como consecuencia de una mayor inflación, la guerra del Golfo, el crecimiento de la deuda pública y el aumento de las tasas de los bonos soberanos.
Otra amenaza todavía mayor sería que la demanda de inteligencia artificial se estancara.
Una desaceleración del crecimiento podría llevar, a su vez, a Anthropic u OpenAI a postergar indefinidamente sus esperadas salidas a Bolsa. Eso podría provocar que los inversores reconsideraran aún más su exposición al sector de la IA.
Cuanto más crezca la deuda vinculada con la inteligencia artificial, mayor será su vulnerabilidad. Y más graves serán las consecuencias si finalmente se derrumba.
El día después del 3 de noviembre
Cualquiera sea el resultado de las próximas elecciones en Estados Unidos, el panorama general no parece presentarse demasiado tranquilo.
Los resultados determinarán el destino de los nuevos liderazgos en ambos partidos, con posibilidades de cierta renovación de caras. La política MAGA también está en juego, aunque es poco probable que el resultado afecte las profundidades estratégicas de la confrontación con China.
Si los demócratas lograran hacerse con una o ambas cámaras y comenzaran distintas investigaciones sobre corrupción o contra las medidas antimigratorias de Trump, podrían esperarse reacciones agresivas por parte del Presidente.
Particularmente habrá que prestar mucha atención al período postelectoral entre el martes 3 y la fecha de enero en que asuman los nuevos senadores y representantes.
Los ingenieros del caos estarán muy activos y el propio Trump, si la elección le resulta muy negativa, podría generar una alta conflictividad alrededor de temas como la política de defensa, la regulación de la inteligencia artificial, Irán, Israel, la inmigración y la autonomía del DeepState, que se ha vuelto incontrolable para el Presidente.
Y un Trump enojado puede producir un terremoto.
Ricardo Auer es consultor de riesgo geopolítico y cofundador de Fuerza Suma.