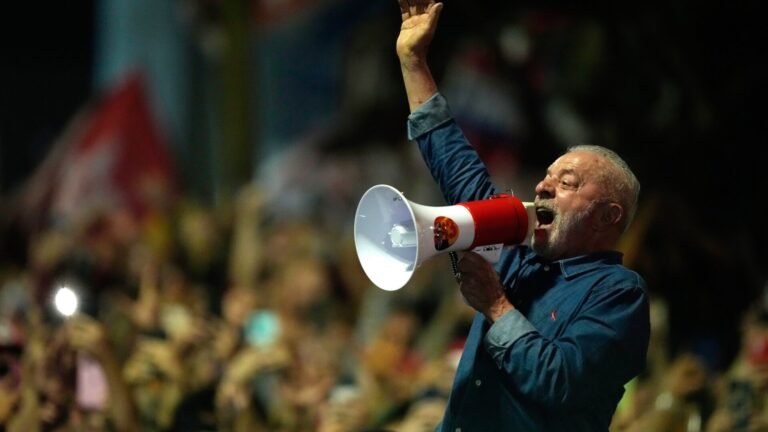
Apenas proclamada la victoria de Lula, banqueros, economistas del mercado y grandes medios comenzaron a reclamar un fuerte ajuste fiscal. Paulo Nogueira Batista Jr., exfuncionario ante el FMI y directivo del banco de los BRICS, sostiene en un artículo de la prestigiosa revista Carta Capital que aceptar esa receta significaría poner en riesgo las promesas sociales que llevaron al Presidente a la victoria y podría empujar a Brasil a una recesión en 2027.
Cinco claves:
- El mercado reclama un superávit primario de entre 3 y 4 por ciento del PBI para estabilizar la deuda.
- La deuda bruta brasileña alcanza el 82,9 por ciento del PBI, pero el déficit primario ronda apenas el 0,5 por ciento.
- El principal componente del déficit son los intereses, que absorben cerca del 9 por ciento del PBI.
- Un ajuste fiscal brusco podría provocar recesión, desempleo y el incumplimiento de las promesas sociales de Lula.
- La alternativa propuesta combina reducción de tasas, ajuste fiscal gradual y mayor contribución de rentistas y superricos.
Apenas se había proclamado la victoria de Lula cuando comenzó a escucharse un coro conocido. Banqueros, economistas vinculados al mercado, ejecutivos financieros y buena parte de los medios reclamaron un ajuste fiscal inmediato y, preferentemente, profundo.
La propuesta que circula en esos sectores supone alcanzar un superávit primario del orden del 3 al 4 por ciento del PBI con el argumento de que solamente un resultado de esa magnitud permitiría estabilizar la deuda pública.
Paulo Nogueira Batista Jr. plantea una discusión diferente. No niega el deterioro de las cuentas públicas, pero cuestiona que Brasil se encuentre frente a una emergencia fiscal que justifique un ajuste de semejante magnitud.
Los datos más recientes del Banco Central muestran una deuda bruta del Gobierno General equivalente al 82,9 por ciento del PBI. El déficit nominal acumulado en doce meses llegó al 9,51 por ciento del producto. Sin embargo, el déficit primario fue de apenas 0,52 por ciento del PBI, mientras que los intereses nominales absorbieron el equivalente al 8,99 por ciento. La deuda líquida del sector público se ubicó en el 70 por ciento. Es decir, el grueso del desequilibrio no surge del gasto primario del Estado, sino del costo financiero de la deuda.
Para Nogueira Batista Jr., esa composición cambia por completo el diagnóstico. Brasil enfrenta un problema fiscal administrable, siempre que se ataque simultáneamente la anomalía de unas tasas de interés extraordinariamente elevadas.
El Banco Central mantenía a fines de octubre una tasa Selic objetivo del 13,75 por ciento anual. Ese nivel de intereses encarece la deuda pública, desalienta inversiones y enfría una economía que ya presenta señales de desaceleración.
Un shock fiscal en esas condiciones podría tener consecuencias severas. Para producir rápidamente un superávit primario del 3 o 4 por ciento del PBI sería necesario recortar de manera significativa el gasto público, aumentar determinados impuestos o reducir beneficios y transferencias.
La pregunta inevitable es quién pagaría esa cuenta.
Una contracción de esa magnitud podría afectar programas sociales, salario mínimo, jubilaciones, educación y salud, precisamente algunos de los compromisos que Lula defendió durante la campaña electoral.
Para Nogueira Batista Jr., si el nuevo gobierno abandonara esas promesas inmediatamente después de ganar las elecciones, la consecuencia política sería una suerte de estafa electoral: pedir el voto con un programa y aplicar después una política diferente bajo presión de los mercados.
Un ajuste gradual
La alternativa propuesta es modificar simultáneamente la política fiscal y la monetaria.
En lugar de buscar un superávit primario extraordinario en un período muy corto, el gobierno podría plantear una trayectoria gradual que lleve el resultado primario hacia un superávit del 0,5 al 1 por ciento del PBI a lo largo de los próximos años.
Eso requeriría revisar las metas del actual marco fiscal, pero permitiría compatibilizar la estabilización de las cuentas públicas con la continuidad de los programas sociales y de las políticas de desarrollo.
La segunda pata debería ser una reducción sustancial de la tasa de interés.
Nogueira Batista Jr. propone además elevar la meta central de inflación, actualmente fijada en el 3 por ciento, al 4 por ciento. La meta vigente es efectivamente del 3 por ciento, con una banda de tolerancia de 1,5 punto porcentual hacia arriba y hacia abajo.
Una modificación de ese objetivo, sostiene, daría al Banco Central mayor margen para bajar las tasas.
El mecanismo político para hacerlo existe: la meta inflacionaria es definida por el Consejo Monetario Nacional, integrado por el ministro de Hacienda, el ministro de Planificación y el presidente del Banco Central.
Aunque el Banco Central tiene autonomía, una orientación coordinada de los integrantes del Consejo permitiría modificar el objetivo de inflación y alterar el rumbo monetario.
Quién paga
La discusión fiscal es también una discusión distributiva.
Una reducción importante de las tasas disminuiría directamente el gasto público destinado al pago de intereses. En ese caso, quienes soportarían una parte mayor del ajuste no serían los trabajadores, los jubilados ni los usuarios de los servicios públicos, sino los grandes tenedores de activos financieros.
Brasil, afirma Nogueira Batista Jr., funciona como un paraíso para los rentistas.
Con tasas reales elevadas, una persona que dispone de un patrimonio financiero considerable puede obtener rendimientos suficientes para mantener niveles de consumo extraordinarios sin reducir el valor real de su capital.
A eso se agrega otra característica de la estructura tributaria brasileña: los sectores de ingresos altos soportan proporcionalmente una carga tributaria menor que amplios sectores medios y populares, debido al peso de los impuestos indirectos y a las posibilidades de planificación tributaria disponibles para las grandes fortunas.
Por eso, el ajuste podría apoyarse también en una mayor fiscalización de la evasión y la elusión de los sectores más ricos, además de una revisión de beneficios e incentivos fiscales que favorecen a grupos de altos ingresos.
Nogueira Batista Jr. incorpora además otros elementos: revisar programas ineficientes, limitar determinadas exenciones y contener el crecimiento de las enmiendas parlamentarias.
La combinación entre una política fiscal gradual y tasas de interés menores tendría otro efecto favorable: permitiría un crecimiento económico más fuerte.
Más crecimiento supone mayor recaudación sin necesidad de aumentar alícuotas tributarias y menores gastos asociados al ciclo económico, como el seguro de desempleo. También aumenta el denominador del indicador deuda/PBI y contribuye, por esa vía, a estabilizarlo.
La cuestión de fondo no es, entonces, elegir entre irresponsabilidad fiscal y austeridad.
Hay una tercera posibilidad: una consolidación fiscal compatible con el crecimiento, la distribución del ingreso y los compromisos asumidos en las urnas.
El nuevo mandato de Lula comienza así con una disputa decisiva.
El mercado financiero reclama un shock.
Nogueira Batista Jr. propone exactamente lo contrario: que Lula no se deje intimidar por el alarmismo, preserve el mandato recibido en las elecciones y haga recaer una parte mayor del esfuerzo sobre quienes se beneficiaron durante años de las extraordinarias tasas de interés brasileñas.