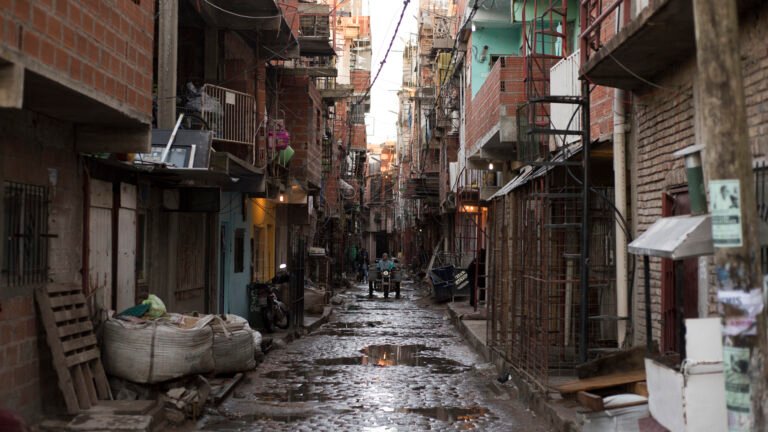
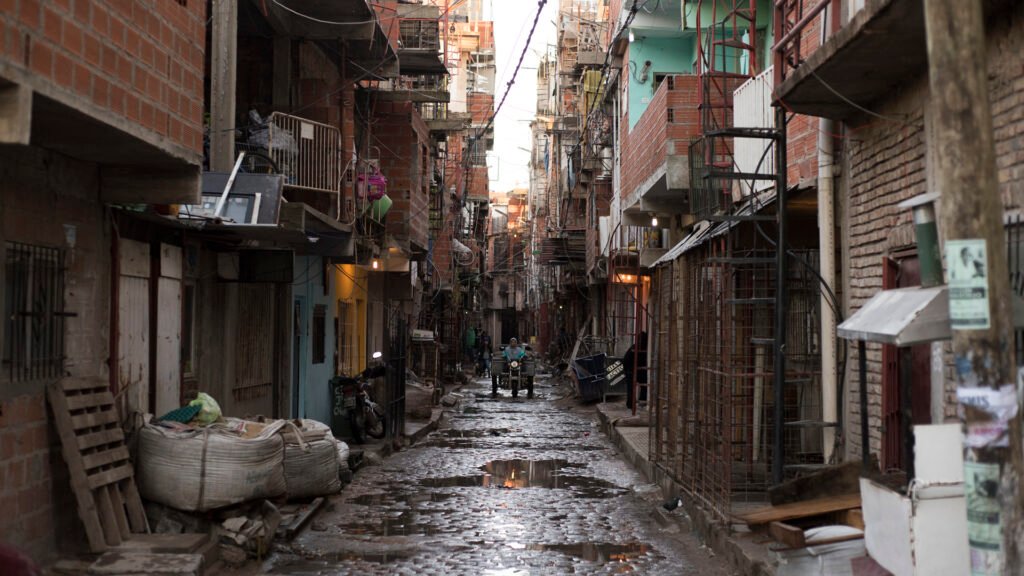
Un relevamiento del Observatorio Villero de La Poderosa, realizado en 12 barrios populares de siete provincias argentinas, revela que el 70,5% de las personas encuestadas se endeudó para comprar alimentos. El 62,5% registra atrasos en sus obligaciones y casi un tercio directamente dejó de pagar. Las mujeres soportan una carga financiera mayor y los préstamos informales alcanzan costos de hasta el 60% mensual. La investigación expone una crisis que va más allá de las estadísticas bancarias y alcanza la supervivencia cotidiana de los hogares.
Cinco claves
1. Deudas para comer. El 70,5% de las personas relevadas se endeudó para comprar alimentos y el 78,3% de las deudas estuvo vinculado con necesidades básicas.
2. Morosidad generalizada. El 62,5% de los encuestados tiene al menos una deuda atrasada y el 31,5% ya dejó de pagar alguna de sus obligaciones.
3. Intereses que multiplican las deudas. El costo financiero efectivo mensual promedio alcanza el 59,1% en el circuito informal, frente al 17,4% del formal.
4. Las mujeres deben más. La deuda promedio de las mujeres asciende a $963.519, un 51% más que los $637.431 registrados entre los varones.
5. Las billeteras virtuales ganan terreno. Mercado Pago y Naranja X concentran conjuntamente el 22,5% de todas las deudas relevadas y el 44,5% de las formales.
La deuda reemplaza al salario
El informe Default doméstico. Familias en cesación de pagos, elaborado por el Observatorio Villero de La Poderosa con acompañamiento de la Fundación Friedrich Ebert, presenta los resultados preliminares de una encuesta realizada entre agosto y septiembre de 2026. Participaron 643 personas endeudadas de 12 barrios populares distribuidos en Buenos Aires, Córdoba, Santa Fe, Corrientes, Entre Ríos, La Rioja y San Juan. En total se identificaron 1.338 deudas, con un promedio de 2,1 por persona. El 33% de los entrevistados acumulaba tres obligaciones o más. La investigación utilizó una muestra no probabilística, por lo que sus porcentajes describen a las personas relevadas y no pueden extrapolarse automáticamente a toda la población argentina.
Comer hoy, pagar mañana
La principal conclusión es que el crédito dejó de estar asociado exclusivamente con la compra de bienes durables o la realización de inversiones. Entre los encuestados, el 70,5% necesitó endeudarse para alimentarse y el 78,3% de las deudas se destinó a cubrir gastos esenciales como alimentos, medicamentos, alquileres, transporte, servicios o pagos pendientes. El relevamiento registra que el 89,1% de los integrantes de los hogares estudiados se encontraba bajo la línea de pobreza y el 43,4% bajo la de indigencia. El ingreso total promedio de los hogares alcanzaba los $809.781 mensuales. Nueve de cada diez personas ocupadas trabajaban en condiciones de informalidad.
La cadena de pagos se rompe
El dato que da nombre al informe es la expansión del llamado default doméstico. El 31,5% de los encuestados había dejado de pagar alguna deuda, mientras otro 31% mantenía obligaciones atrasadas sin interrumpir completamente los pagos. Apenas el 37,5% no registraba atrasos. La situación presenta diferencias de género. El 67,7% de las mujeres tenía dificultades para pagar, frente al 56,7% de los varones. El monto total adeudado equivalía, en promedio, al 148% del ingreso mensual individual. En otras palabras, incluso destinando un mes completo de ingresos a cancelar las obligaciones, muchas de estas familias no alcanzarían a cubrirlas.
El negocio del crédito caro
La investigación muestra que el 47,9% de las deudas pertenece al circuito informal, que comprende préstamos particulares, compras fiadas en almacenes y obligaciones con familiares o amistades. Su costo financiero efectivo mensual promedio alcanza el 59,1%, más de tres veces el registrado en el circuito formal. Los prestamistas particulares presentan costos cercanos al 62% mensual y los almacenes de barrio al 60%. La Poderosa advierte, además, sobre posibles vínculos entre prestamistas informales y redes del narcotráfico, así como sobre amenazas y mecanismos de extorsión para exigir los pagos. Se trata de denuncias de la organización que el relevamiento no permite verificar judicialmente.
Las billeteras virtuales y el costo humano
Las entidades financieras no bancarias concentran el 41,2% de las deudas relevadas. Dentro de ese universo aparecen las billeteras virtuales, las tarjetas no bancarias y los comercios que ofrecen financiación. Mercado Pago concentra el 77% de las deudas correspondientes a billeteras virtuales y Naranja X el 90% de las registradas con tarjetas no bancarias. Pero el endeudamiento también tiene consecuencias que no se miden en pesos. El 34,9% de los encuestados declaró angustia, ansiedad o estrés, el 34,4% manifestó problemas físicos y el 30,5% dificultades para dormir. Además, el 11,2% dejó de comprar medicamentos o suspendió tratamientos. La deuda no solamente compromete los ingresos futuros, también modifica las condiciones de vida presentes.
El trabajo de La Poderosa pone en discusión una dimensión de la crisis económica que los registros bancarios no reflejan completamente. La expansión del crédito digital convive con el fiado del almacén, los préstamos familiares y los prestamistas informales. Para la organización, la respuesta requiere políticas públicas de desendeudamiento y recuperación de ingresos. El fenómeno que describe el informe es el de hogares que trabajan, se endeudan para cubrir necesidades elementales y terminan atrapados en obligaciones que sus ingresos no permiten cancelar. El default doméstico aparece así como una expresión de la fragilidad económica de los sectores populares y de la ruptura de su capacidad cotidiana de pago.
Fuente: Observatorio Villero de La Poderosa, Default doméstico. Familias en cesación de pagos, agosto-septiembre de 2026, páginas 1 a 15. Elaboración basada exclusivamente en el informe adjunto.